GCM Asesores y el cambio de residencia fiscal: analizamos el anuncio que promete pagar mucho menos impuestos
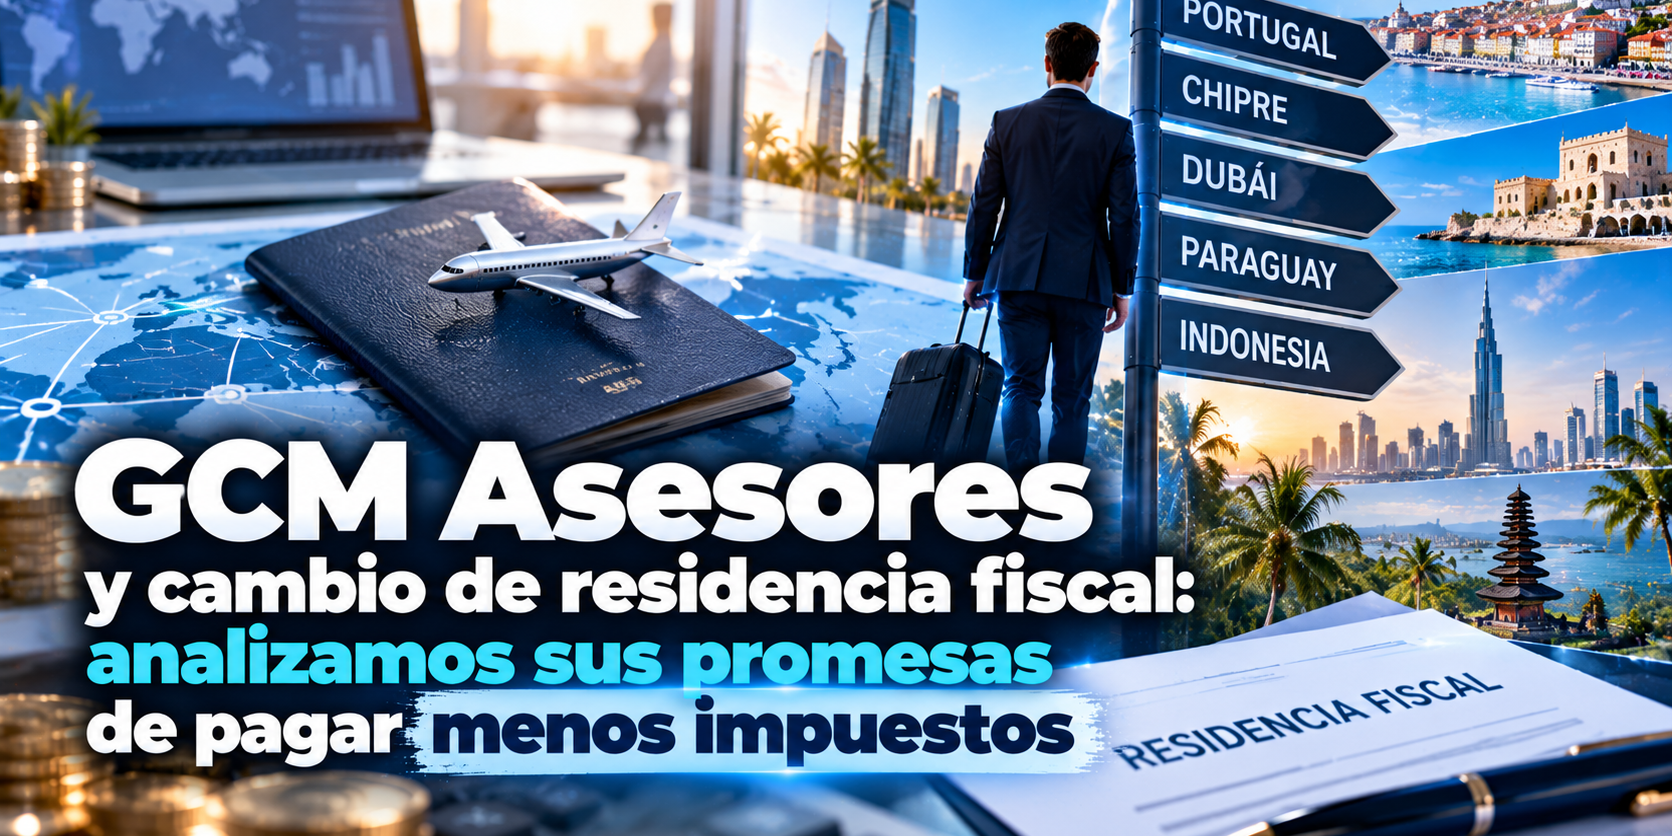
Un anuncio insertado en juegos online está promocionando un servicio para “salir de España pagando menos” mediante el cambio de residencia fiscal a países como Portugal, Chipre, Emiratos Árabes Unidos, Paraguay o Indonesia.
El mensaje conduce a la web de GCM Asesores, que se presenta como un despacho especializado en fiscalidad internacional y asegura haber trabajado con más de 1.000 clientes y haber generado más de 60 millones de euros de ahorro fiscal. Su página muestra además una valoración de 4,9 sobre 5 en Trustpilot.
Victifin ha analizado algunas de las afirmaciones que aparecen en esta publicidad y en la página de destino.
Y encontramos algo que consideramos fundamental explicar:
cambiar de residencia fiscal puede ser perfectamente legal, pero algunas de las promesas utilizadas para comercializar estos servicios simplifican cuestiones fiscales extraordinariamente complejas.
No estamos afirmando que GCM Asesores sea una empresa fraudulenta ni que sus servicios sean ilegales.
Lo que hacemos en este artículo es algo diferente: contrastar las afirmaciones publicitarias con la normativa y con fuentes fiscales oficiales para que el consumidor comprenda qué hay realmente detrás de expresiones como “0% de impuestos”, “1–5% en Portugal” o “un día al año en Paraguay”.
El anuncio: «Sal de España pagando menos»
La propuesta comercial comienza con un mensaje muy directo:
“Cambio de residencia fiscal. 5 jurisdicciones. Una decisión. Sal de España pagando menos. Con el país correcto para ti.”
La página plantea cinco alternativas:
- Portugal.
- Chipre.
- Dubái.
- Paraguay.
- Indonesia.
Y les atribuye ventajas fiscales especialmente llamativas.
Portugal aparece asociado a una tributación efectiva del 1–5%.
Chipre promete 0% sobre dividendos durante 17 años.
Dubái aparece como una jurisdicción con 0% total sobre la renta personal.
Paraguay se presenta como una alternativa con 0% sobre renta extranjera y aproximadamente un día de presencia anual.
E Indonesia aparece asociada a 0% sobre renta extranjera durante cuatro años.
Presentadas de esta forma, las cifras resultan enormemente atractivas.
Pero una residencia fiscal internacional no puede analizarse mediante cinco porcentajes.
El primer problema: irse de España no significa automáticamente dejar de ser residente fiscal español
Esta es probablemente la cuestión más importante de todo el anuncio.
La página señala repetidamente la necesidad de salir de España y superar determinados periodos de permanencia fuera del país.
Sin embargo, existe una idea que cualquier contribuyente debería conocer:
pasar menos de 183 días en España no garantiza por sí solo haber dejado de ser residente fiscal español.
La Agencia Tributaria establece diferentes criterios.
Una persona puede ser considerada residente fiscal en España si permanece aquí más de 183 días durante el año natural.
Pero también puede serlo cuando:
“radique en España el núcleo principal o la base de sus actividades o intereses económicos, de forma directa o indirecta”.
Además, existe una presunción —que admite prueba en contrario— cuando el cónyuge no separado legalmente y los hijos menores dependientes residen habitualmente en España.
La propia Agencia Tributaria lo recuerda expresamente:
la residencia fiscal no se determina únicamente por el criterio de los 183 días.
Esto cambia completamente la interpretación de determinadas campañas publicitarias sobre expatriación fiscal.
No basta necesariamente con comprar un billete de avión, alquilar una vivienda en otro país, obtener una tarjeta de residencia y contar días.
Hay que estudiar dónde está realmente la vida económica y personal del contribuyente.
Portugal: ¿realmente se puede pagar entre un 1% y un 5%?
Uno de los reclamos más importantes de la página es Portugal.
La web presenta el régimen portugués IFICI con esta descripción:
“10 años con tipo efectivo del 1–5%”.
Incluso incorpora una calculadora.
Para una facturación anual de 200.000 euros muestra aproximadamente:
Impuestos en España: 80.902 € — 40,5%.
Frente a:
Impuestos en Portugal: unos 6.000 € — 3%.
Y calcula un supuesto ahorro aproximado de:
74.902 euros al año.
El problema es que el régimen IFICI portugués es bastante más complejo.
La Autoridade Tributária e Aduaneira portuguesa explica oficialmente que el IFICI es un incentivo fiscal destinado a determinadas actividades de investigación científica, innovación y actividades profesionales previstas legalmente.
Para determinadas rentas portuguesas de las categorías A y B que cumplan los requisitos, el régimen contempla un tipo especial del 20%.
Las restantes rentas pueden tener un tratamiento diferente y determinadas rentas de fuente extranjera pueden beneficiarse de exención bajo las condiciones previstas por la normativa.
Por tanto:
IFICI no significa universalmente “pagar un 1%, un 3% o un 5%”.
Todo depende de dónde procede la renta, quién la genera, qué actividad desarrolla el contribuyente y cómo se estructura realmente su situación.
La propia administración portuguesa establece requisitos
Portugal exige, entre otras circunstancias, que la persona:
no haya sido residente fiscal portuguesa durante los cinco años anteriores;
pase a ser residente fiscal en Portugal;
y desarrolle alguna de las profesiones o actividades comprendidas en el artículo 58-A del Estatuto dos Benefícios Fiscais.
Sin embargo, GCM anuncia también:
“Con nuestra metodología y la vía CAE de servicios de apoyo (IAPMEI), entras al IFICI aunque no tengas carrera ni estudios universitarios.”
Precisamente por eso, antes de contratar una estructura de este tipo, el cliente debería pedir por escrito:
qué apartado exacto del régimen IFICI se aplicará;
qué actividad desarrollará;
por qué cumple los requisitos;
qué entidad portuguesa certificará o reconocerá esa actividad;
y cuál será realmente la tributación de cada una de sus fuentes de ingresos.
No basta con conocer un porcentaje publicitario.
«LLC incluida» y rentas al 0%
La web realiza otra afirmación especialmente contundente:
“La LLC en Estados Unidos no es un extra: es la vía por la que tu renta pasiva tributa al 0% bajo el régimen aplicable.”
Esta frase merece mucha cautela.
Crear una LLC en Estados Unidos no convierte automáticamente los ingresos de una persona en rentas exentas de impuestos.
Hay que analizar, como mínimo:
la residencia fiscal del propietario;
la naturaleza de los ingresos;
dónde se realiza realmente la actividad;
la consideración fiscal de la LLC en cada jurisdicción;
la legislación del país de residencia;
los convenios de doble imposición;
y las posibles normas antiabuso.
Una estructura societaria nunca debería analizarse simplemente mediante la fórmula:
LLC + residencia extranjera = 0% de impuestos.
La realidad tributaria puede ser considerablemente más compleja.
Chipre: los famosos «60 días»
Chipre aparece presentado como:
“0% en dividendos durante 17 años, en la UE y con solo 60 días al año.”
Existe efectivamente en Chipre una regla de residencia fiscal basada en 60 días.
Pero esos 60 días no constituyen el único requisito.
Documentación oficial chipriota explica que para aplicar la denominada regla de los 60 días deben cumplirse conjuntamente distintas condiciones, entre ellas no ser residente fiscal en otro Estado, no permanecer más de 183 días en otro Estado, permanecer al menos 60 días en Chipre, desarrollar determinadas actividades o empleo allí y disponer de residencia permanente propia o alquilada.
Por tanto:
“60 días” no significa simplemente viajar dos meses a Chipre y dejar automáticamente de tributar en España.
Dubái: uno de los puntos que más atención merece
La publicidad dice:
“Dubái: 0% total sobre tu renta personal.”
También señala que existe convenio con España.
Efectivamente, España y Emiratos Árabes Unidos tienen un convenio para evitar la doble imposición.
Pero existe una peculiaridad importantísima.
El artículo 4 del convenio establece que, a efectos del propio convenio, se consideran residentes de Emiratos Árabes Unidos, en el caso de personas físicas:
las personas domiciliadas en Emiratos Árabes Unidos que sean nacionales de Emiratos Árabes Unidos.
Esto plantea una cuestión jurídica muy relevante para un ciudadano español que obtiene una residencia en Dubái.
No significa necesariamente que cualquier traslado a Emiratos sea inválido.
Significa que hay que analizar cuidadosamente la residencia bajo la legislación española, la legislación emiratí y el alcance concreto del convenio.
Curiosamente, la propia página analizada reconoce después:
“Dubái se descarta en 2026 por el riesgo de no reconocimiento del certificado y la falta de protección operativa de convenio.”
Esa advertencia es muy diferente del mensaje inicial:
“0% total sobre tu renta personal”.
Y demuestra precisamente por qué una materia tan compleja no debería reducirse simplemente a un porcentaje.
Paraguay y la promesa de «un día al año»
Paraguay aparece descrito como:
“0% sobre la renta extranjera (territorial) con solo 1 día al año.”
Paraguay aplica efectivamente un sistema en el que la fuente de la renta resulta fundamental.
La legislación paraguaya establece, con carácter general, qué rentas se consideran de fuente paraguaya y grava las actividades, bienes o derechos vinculados económicamente a Paraguay en los términos previstos por su normativa.
Pero aquí vuelve a aparecer el mismo problema:
que Paraguay considere residente a una persona o le conceda residencia administrativa no obliga automáticamente a España a aceptar que esa persona haya dejado de ser residente fiscal española.
Son dos cuestiones diferentes.
Para alguien que abandona España, la pregunta fundamental no debería ser:
“¿Cuántos días me exige Paraguay?”
La pregunta debería ser:
“¿Puedo demostrar jurídicamente que he dejado de cumplir los criterios de residencia fiscal española?”
Indonesia: el 0% durante cuatro años tiene condiciones
La web promociona Indonesia, concretamente Bali, con el mensaje:
“0% sobre la renta extranjera hasta 4 años.”
La legislación indonesia contempla efectivamente un régimen especial para determinados ciudadanos extranjeros que pasan a ser residentes fiscales.
Pero exige condiciones.
La Dirección General de Impuestos indonesia establece que esta excepción puede aplicarse a extranjeros con determinadas cualificaciones o especialización, durante un máximo de cuatro años fiscales desde que adquieren la condición correspondiente.
Por tanto, tampoco estamos ante un régimen general aplicable automáticamente a cualquier español que decida instalarse en Bali.
La frase «jurídicamente inatacable»
Hay otra expresión de la página que consideramos especialmente desafortunada.
GCM afirma diseñar la salida de España para que la desconexión fiscal sea:
“absoluta, demostrable y jurídicamente inatacable”.
En materia tributaria internacional hay pocas cosas que puedan calificarse razonablemente como “jurídicamente inatacables”.
La Agencia Tributaria puede comprobar una residencia fiscal.
Puede solicitar información.
Puede analizar movimientos bancarios, propiedades, relaciones económicas, actividad profesional y permanencia.
Y puede cuestionar la situación declarada por el contribuyente.
Otra cuestión diferente es que el contribuyente disponga de documentación y argumentos sólidos para defender correctamente su residencia.
Otro detalle que hemos encontrado en el aviso legal
Durante nuestra revisión hemos consultado también el aviso legal publicado por la propia organización.
Actualmente identifica como titular:
GCM SERVICES LLC
con un EIN estadounidense y domicilio en Nuevo México.
Sin embargo, la misma página contiene literalmente un texto interno pendiente de completar donde se indica:
“[Placeholder: si el servicio se presta desde una entidad establecida en España o Portugal, indicar su denominación social, NIF y datos de inscripción en el Registro Mercantil correspondiente, conforme al art. 10 LSSI-CE; añadir, en su caso, el colegio profesional y número de colegiación de los profesionales colegiados que intervienen.]”
Este hecho no demuestra por sí mismo ninguna conducta irregular.
Puede tratarse simplemente de un error de publicación o de una plantilla que no ha sido completada.
Pero nos parece relevante porque estamos ante una empresa que ofrece servicios jurídicos y fiscales internacionales y que utiliza como elementos comerciales expresiones como:
“seguridad jurídica”;
“despacho real”;
“equipo jurídico”;
o “documentación defensiva”.
En un servicio de esta naturaleza, la identificación clara de las sociedades que prestan los servicios y de los profesionales responsables resulta especialmente importante.
¿Existe realmente GCM Asesores?
Sí existe presencia pública de GCM Asesores.
Su página web está operativa y presenta un equipo de asesores y profesionales, además de oficinas o presencia declarada en Valencia, Lisboa, Albuquerque y Asunción.
También dispone de perfil en Trustpilot.
A fecha de nuestra consulta aparecen 103 opiniones y una puntuación de 4,9 sobre 5. Trustpilot señala además que el perfil fue reclamado en marzo de 2025.
Por tanto, Victifin no está afirmando que nos encontremos ante una página anónima creada únicamente para captar dinero.
Nuestra advertencia se centra en otra cuestión:
la forma en la que se comercializan decisiones fiscales extraordinariamente importantes mediante porcentajes, calculadoras de ahorro y afirmaciones contundentes que necesitan muchos más matices jurídicos.
¿Puede una publicidad ser problemática aunque algunos datos sean ciertos?
Sí.
La legislación española no exige necesariamente que toda la información sea falsa para que pueda existir una práctica engañosa.
El artículo 5 de la Ley de Competencia Desleal considera engañosa una conducta cuando contiene información falsa, pero también cuando contiene información que, aun siendo veraz, por su contenido o presentación pueda inducir a error al destinatario y alterar su comportamiento económico.
La Ley General de Publicidad remite igualmente a la normativa sobre publicidad engañosa y prácticas desleales.
Esto no significa que esta publicidad concreta haya sido declarada ilegal por ninguna autoridad.
No tenemos constancia de ello.
Pero sí explica por qué es importante analizar no solamente si existe un régimen fiscal determinado, sino cómo se presenta ese régimen al consumidor.
¿Por qué nos preocupa especialmente verlo anunciado dentro de juegos online?
Porque el canal importa.
Estamos acostumbrándonos a encontrar anuncios relacionados con:
inversiones;
trading;
criptomonedas;
formación financiera;
negocios online;
generación de ingresos;
y ahora también planificación fiscal internacional,
insertados dentro de aplicaciones y juegos móviles.
El usuario puede estar simplemente jugando cuando aparece un vídeo cuidadosamente diseñado para captar su atención y conducirle inmediatamente hacia una página comercial.
En este caso, después del anuncio aparece una landing page extremadamente sofisticada con:
calculadoras;
porcentajes de ahorro;
comparaciones internacionales;
puntuaciones de Trustpilot;
contadores;
botones para reservar una reunión;
y mensajes sobre la supuesta urgencia temporal del cambio de residencia.
No significa que el servicio sea fraudulento.
Pero sí significa que el consumidor debe hacer algo que recomendamos constantemente desde Victifin:
no tomar una decisión económica o jurídica importante exclusivamente por lo convincente que resulte una campaña publicitaria.
Antes de cambiar tu residencia fiscal, pregunta esto
Si un asesor te promete reducir drásticamente tus impuestos trasladándote a Portugal, Chipre, Dubái, Paraguay, Indonesia o cualquier otra jurisdicción, pide que te expliquen por escrito:
qué norma concreta se aplicará;
qué requisitos tienes que cumplir;
qué impuestos continuarás pagando;
qué rentas quedan exentas y cuáles no;
qué sucede con tu sociedad española;
qué ocurre con tus clientes españoles;
qué pasa si tu familia permanece en España;
dónde estará realmente tu centro de intereses económicos;
qué convenio de doble imposición resulta aplicable;
qué entidad será responsable del asesoramiento;
qué profesional firma el análisis;
y qué ocurriría si la Agencia Tributaria española cuestionara la residencia.
Y existe una pregunta todavía más importante:
“Si Hacienda considera que sigo siendo residente fiscal en España, ¿qué consecuencias económicas tendría para mí?”
El escenario desfavorable debe analizarse antes de realizar el cambio, no después.
Pagar menos impuestos legalmente es posible. Prometerlo como algo sencillo es otra cuestión
Victifin quiere dejar clara una diferencia fundamental.
La planificación fiscal internacional no es ilegal.
Una persona puede trasladarse legítimamente a otro país.
Puede cambiar de residencia fiscal.
Puede organizar internacionalmente sus negocios.
Puede utilizar sociedades extranjeras cuando exista una actividad y estructura legítimas.
Y puede acogerse a incentivos fiscales establecidos expresamente por otros Estados.
Pero todo eso es muy diferente de reducir una decisión jurídica compleja a mensajes como:
“Portugal 3%”.
“Chipre 0%”.
“Dubái 0%”.
“Paraguay un día”.
“Indonesia 0%”.
Cuando lo que está en juego puede ser una regularización fiscal de decenas o cientos de miles de euros, el consumidor necesita algo más que una calculadora de una página web.
Necesita conocer la letra pequeña antes de cambiar de país.
Desde Victifin seguiremos analizando la publicidad financiera que aparece en juegos y redes sociales
Durante años hemos alertado sobre anuncios de falsas plataformas de inversión, academias de trading, grupos de WhatsApp, criptomonedas, supuestos asesores financieros y negocios que prometen rentabilidades extraordinarias.
Ahora estamos viendo también una expansión de otro tipo de publicidad:
servicios que prometen transformar radicalmente la factura fiscal mediante estructuras internacionales.
No todos estos servicios son fraudulentos.
No todos incumplen la legislación.
Pero cuando las promesas son extraordinarias, nuestra recomendación será siempre la misma:
comprueba antes de contratar.
Contrasta las afirmaciones.
Pregunta quién responde jurídicamente.
Exige documentación.
Y recuerda que una residencia fiscal no la decide un anuncio, una LLC, una tarjeta de residencia ni un contrato de alquiler.
La determina la legislación aplicable y, cuando existe conflicto, los hechos reales de la vida personal y económica del contribuyente.
Fuentes consultadas
Para este análisis hemos utilizado información pública de la Agencia Estatal de Administración Tributaria de España, Autoridade Tributária e Aduaneira de Portugal, Dirección General de Impuestos de Indonesia, autoridades fiscales paraguayas, Ministerio de Finanzas de Chipre, Boletín Oficial del Estado, legislación española sobre competencia desleal, la propia página de GCM Asesores y Trustpilot.
Aviso de Victifin
Este artículo tiene finalidad informativa y preventiva. Victifin no afirma que GCM Asesores sea una estafa ni que haya cometido una infracción, y no consta en las fuentes consultadas ninguna resolución administrativa o judicial que así lo determine.
Nuestro análisis se limita a contrastar determinadas afirmaciones publicitarias y comerciales visibles públicamente con información procedente de fuentes fiscales oficiales.
Si has contratado un servicio de planificación fiscal, cambio de residencia, creación de sociedades o estructuras internacionales y consideras que lo contratado no coincide con lo que se te prometió, conserva toda la documentación: anuncios, vídeos, contratos, facturas, correos electrónicos, conversaciones y propuestas comerciales.
Soy Jessica González, presidenta de Victifin. Si tienes dudas sobre una oferta que has visto en redes sociales, aplicaciones, juegos online o internet, podemos estudiar gratuitamente tu caso.
Te estudiamos tu caso gratis.
También puedes consultar:
/como-actuan/
/tipo-de-estafas/
/denunciar-estafa-online/
/abogados-expertos-victimas-estafas/